皆さん、こんにちは!
今日もまた、新しい急騰の兆しを求めて、日々の情報収集に余念がありません。
株式市場はまさに生き物。
一瞬たりとも目を離せない、刺激的な世界だと私は常に感じています。
私のモットーは「隠れた真珠を見つけ出す」こと。
多くの人が見過ごしてしまうようなニュースの片隅に、あるいは誰もが知る企業の意外な側面に、テンバガーの種が隠されていると信じて疑いません。
今日も、いつものようにニュースフィードを巡回していたところ、私のアンテナにビビッとくる記事がありました。
それが「花王株が5年ぶり高値 スキンケアの「洗浄力」、半導体も磨く」という見出しのニュースです。
花王、です。
誰もが知る、あの生活用品大手企業が、なぜ今、株価を大きく伸ばしているのか。
そして、なぜ「半導体」というキーワードが登場するのか。
一見すると結びつかないような二つの単語が、今、花王の新たな成長ストーリーを紡ぎ出しているのです。
私のようなテンバガーハンターにとって、こうした意外な組み合わせこそが、まさにお宝のヒント。
今日はこのニュースから、皆さんと一緒に、これからの投資戦略に活かせるヒントを探っていこうではありませんか。
意外な化学反応!花王が半導体で輝く理由とは?
今回、私の目に飛び込んできたのは、日本経済新聞が報じた「花王株が5年ぶり高値 スキンケアの「洗浄力」、半導体も磨く」という記事です。
まず、この見出しを読んだ時、正直なところ「花王と半導体?」と首を傾げた方もいらっしゃるのではないでしょうか。
しかし、これこそがまさに、今回の株価上昇の核心を突くキーワードなのです。
記事の概要をまとめると、花王の株価が約5年ぶりの高値圏まで上昇している背景には、同社が長年培ってきた「洗浄技術」が、半導体製造の最前線で大きな役割を担い始めているという事実があります。
皆さんご存じの通り、花王は石鹸やシャンプー、洗剤といったスキンケア・ハウスホールド製品で確固たる地位を築いてきました。
その開発過程で磨き上げられたのが、汚れを的確に落とし、かつ素材に優しく作用する「洗浄力」です。
この高度な洗浄技術が、実は半導体製造プロセスにおいて、極めて重要な役割を果たすのです。
半導体は、髪の毛の太さの数千分の1というナノレベルの微細な回路が何層にも積み重ねられて作られます。
この製造工程では、わずかな塵や異物が製品の品質を決定的に損ねてしまいます。
そのため、各工程で極めて高度な精密洗浄が必要不可欠なのです。
花王は、長年の研究で蓄積された界面活性剤(水と油など、本来混ざり合わないものを混ざり合わせる性質を持つ物質)やポリマー(高分子化合物)に関するノウハウを活かし、半導体製造工程で使用されるフォトレジスト剥離剤や、CMP(化学機械研磨)後の洗浄剤といった高機能化学品を提供しています。
これらの製品は、ただ汚れを落とすだけでなく、回路を損傷させずに、かつ環境負荷も低いという高い要求に応えるものであり、半導体メーカーにとって欠かせない存在となっています。
一般消費者の目に触れることの少ないBtoB(企業間取引)事業でありながら、世界の半導体産業を支える重要なポジションを確立している。
この事業の成長期待が、市場に評価され、花王の株価を押し上げている、というのが今回のニュースの核心部分だと言えるでしょう。
テンバガーへの道標?花王から学ぶ、隠れた成長ドライバーを見つける戦略
さて、皆さんはこのニュースを聞いて、何を一番に感じたでしょうか。
「花王が半導体!?」という驚き。
それとも、「なるほど、既存技術の応用か」という納得感。
私のようなテンバガーハンターにとっては、このニュースは単なる企業ニュースではなく、今後の銘柄発掘に活かせる重要なヒントが満載だと確信しています。
ここからは、花王の事例から見えてくる、私たち投資家が学ぶべき戦略と、隠れた成長ドライバーを見つけるための考察を深掘りしていきましょう。
伝統企業の変革と「深掘り力」の重要性
花王は、1887年創業という非常に長い歴史を持つ企業です。
多くの方々が知っているのは、店頭に並ぶシャンプーや洗剤、化粧品といったBtoC(消費者向け)製品でしょう。
しかし、今回のニュースは、花王がそのイメージの裏で、着実にBtoB分野での成長戦略を進めていたことを明確に示しています。
私たちテンバガーハンターは、とかく新しい技術やベンチャー企業ばかりに目を向けがちです。
もちろん、そこにも大きなチャンスは眠っています。
しかし、花王の事例が示すのは、伝統ある企業であっても、その企業の核となる技術や強みを深く掘り下げ、新たな市場に応用することで、大きな成長を遂げることが可能だということです。
重要なのは、企業の「表面」だけでなく、「深層」を理解しようとすること。
IR(投資家向け情報)資料や統合報告書を読み込むのはもちろんですが、その企業の歴史、培ってきた技術、そして経営層がどこに将来の成長を見出しているのか。
これらを多角的に分析する「深掘り力」が、まさしく私たち投資家にとっての武器となるのです。
BtoB事業の可能性を見極める視点
花王が半導体分野で成功を収めているのは、まさにBtoB事業の奥深さを示しています。
BtoB事業は、一般消費者にはなかなか見えづらい特性を持っています。
しかし、一度顧客との信頼関係を築き、製品がサプライチェーンに組み込まれると、非常に安定した収益源となり得るのです。
特に、半導体のような最先端技術が求められる分野では、製品の性能や品質が非常に重要であり、一度採用された企業は、容易にはサプライヤーを変更しません。
これは、高い参入障壁となり、その企業の競争優位性を長期にわたって確立する要因となります。
私たち投資家は、BtoC企業を分析する際、製品の売れ行きやブランド力に注目しがちですが、これからは、見えにくいBtoB事業の潜在力にも目を光らせるべきです。
「この企業は、実はあの産業の裏側を支えているのではないか?」
「既存の技術が、意外なBtoB市場で応用されている可能性はないか?」
といった問いを常に持ち、企業の事業ポートフォリオを分解して考える癖をつけることが重要です。
「技術の横展開」という最強の成長戦略
今回の花王の事例の肝は、「スキンケアの洗浄力」という、一見すると半導体とは全く異なる分野で培われた技術が、そのまま半導体精密洗浄に応用された点にあります。
これは「技術の横展開」と呼ばれる成長戦略の典型例です。
企業が持つコア技術は、特定の製品や市場のためだけに存在するわけではありません。
その技術の本質を理解し、異なる市場のニーズに合致させることで、新たな価値創造が可能となるのです。
例えば、自動車部品メーカーが医療機器分野に進出したり、建材メーカーが航空宇宙分野に応用できる素材技術を持っていたり。
こうした技術の横展開は、ゼロから新しい技術を開発するよりも、リスクが低く、効率的に新規事業を立ち上げられるというメリットがあります。
なぜなら、既存の知見や設備、人材を最大限に活用できるからです。
私たちテンバガーハンターは、企業のIR資料や技術開示情報を見る際、その技術が「今、何に使われているか」だけでなく、「他に何に使えるか」という視点を持つことが肝要です。
特に、特定の業界で「当たり前」とされている技術が、別の業界では画期的なソリューションとなり得るケースは少なくありません。
異業種間の橋渡し役となるような技術を持つ企業は、まさにテンバガー候補としてマークすべき銘柄だと言えるでしょう。
半導体市場のトレンドと成長機会
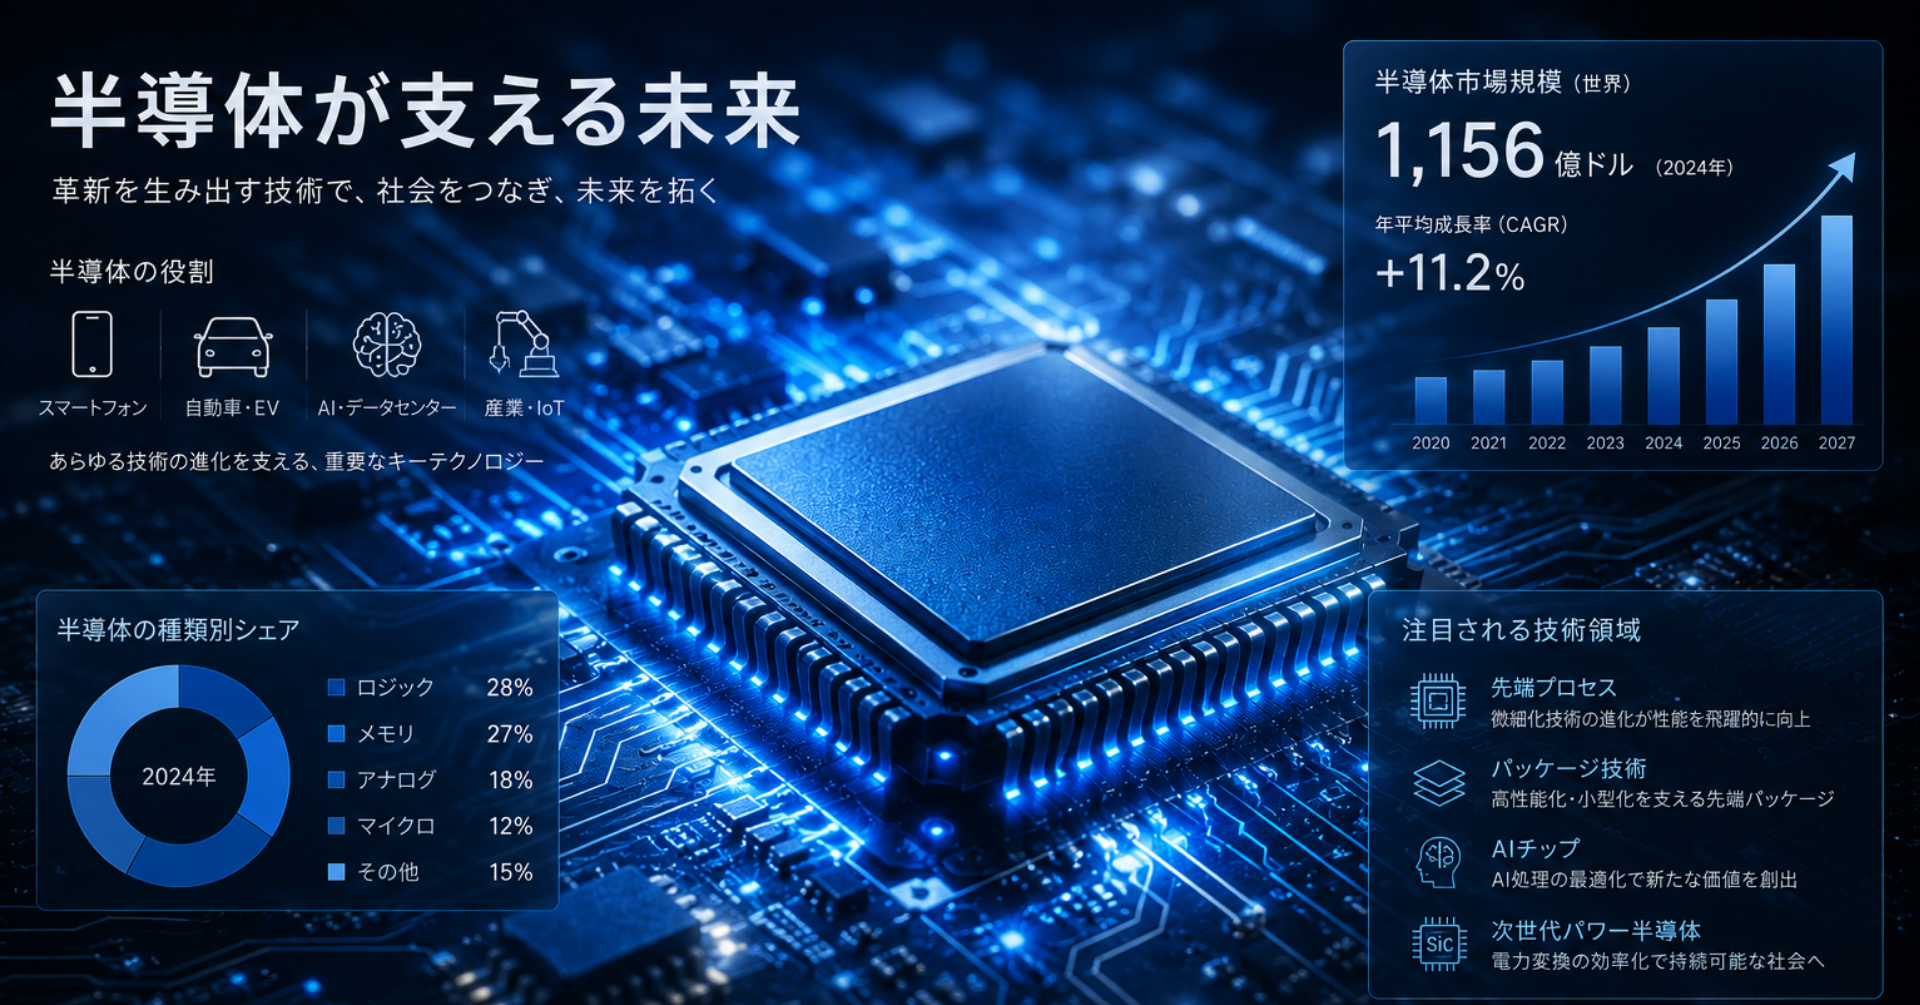
花王のBtoB事業が注目される背景には、世界的な半導体市場の成長トレンドが深く関わっています。
現在、半導体はスマートフォン、PC、自動車、データセンター、AI(人工知能)、IoT(モノのインターネット)など、あらゆる産業の「頭脳」として不可欠な存在です。
デジタル化の進展に伴い、半導体に対する需要は今後も高まり続けると予測されています。
さらに、半導体は高性能化、微細化の道を突き進んでおり、製造プロセスはますます複雑化・精密化しています。
この微細な回路を製造するためには、これまで以上に高度な洗浄技術や材料が求められます。
つまり、花王の精密洗浄技術は、ただ「半導体市場が伸びるから」というだけでなく、「半導体の進化そのもの」が、花王の技術に対する需要を押し上げている、という構造になっています。
私たちは、特定の産業が成長しているという大枠のトレンドを見るだけでなく、その産業内部でどのような技術革新が起こり、それがどの企業の、どの技術に恩恵をもたらすのか、という具体的な結びつきを分析する必要があります。
花王の事例は、半導体という巨大市場の中で、ニッチながらも高付加価値な技術を提供する企業の優位性を示しているのです。
リスクと成長のバランスを見極める
もちろん、どんな企業にもリスクは存在します。
花王の場合、半導体市場の変動や、競合他社の技術開発の動向、あるいは原材料価格の変動などが挙げられるでしょう。
しかし、今回の花王の株価上昇は、市場がこれらのリスクを上回る成長期待をこのBtoB事業に見出している証拠です。
私たちが銘柄を分析する際、リスク要因を考慮することは非常に重要ですが、それと同時に、その企業が持つ「成長のカタリスト(触媒)」をどれだけ見つけられるかが、テンバガー銘柄の発掘に繋がります。
花王のケースでは、既存技術の横展開による新規市場開拓、そしてその市場(半導体)自体の力強い成長が、明確なカタリストとして機能していると判断できます。
大企業である花王が5年ぶり高値を更新したという事実は、決して小さくありません。
これは、市場がその変革と成長戦略を正しく評価し始めていることを意味します。
まだこれから大きく伸びる余地があるのか、それともすでに株価に織り込まれてしまっているのか。
そこは個別の分析が必要となりますが、今回の花王のニュースは、私たちテンバガーハンターが、既成概念にとらわれず、幅広い視点から企業を評価するべきだという、重要な示唆を与えてくれていると私は考えています。
日々の情報収集のアンテナを高く持ち、点と点をつなぎ合わせる思考を磨くことで、皆さんの投資ポートフォリオに、きっと新たな光が差し込むと私は確信しています。
FAQ:花王の事例から学ぶ、テンバガー発掘のヒント
Q1: 花王のような大企業でもテンバガーのチャンスはあるのでしょうか?
A1: 大企業が真のテンバガーとなるのは稀ですが、今回の花王の事例のように、既存事業の変革や新たな成長ドライバーが市場に評価されれば、株価は大きく上昇する可能性があります。
特に、誰もが知る企業が意外な分野で強みを発揮している場合、その潜在的な価値がまだ十分に織り込まれていないこともあります。
大企業だからと最初から候補から外すのではなく、その企業の「変革の種」を見つける視点が重要です。
Q2: 「洗浄力」が半導体に応用されるとは具体的にどういうことですか?
A2: 半導体は非常に微細な回路で構成されており、製造工程でわずかな塵や不純物が付着すると不良品となります。
花王がスキンケア製品で培った「素材を傷つけずに汚れだけを的確に落とす」という高度な洗浄技術は、この半導体製造における精密洗浄に不可欠なのです。
具体的には、回路形成後の余分な材料を剥がしたり、研磨後の残渣(ざんさ:残りかす)を除去したりするのに、花王の持つ高機能な洗浄剤や剥離剤が使われます。
Q3: 半導体関連銘柄を探す際のポイントは何ですか?
A3: 半導体産業は非常に幅広く、大きく分けて「半導体メーカー」「製造装置メーカー」「素材メーカー」などがあります。
ポイントは、半導体の性能向上や微細化、製造プロセスの複雑化といったトレンドの中で、特定のニッチな分野で高い技術力やシェアを持つ企業を見つけることです。
今回の花王のように、一見関連性の低い業界から参入し、独自の強みを発揮している企業にも注目すべきです。
Q4: BtoB事業に注目するメリットは何ですか?
A4: BtoB事業は、一般消費者には馴染みが薄いため、その企業の真の価値が見過ごされがちです。
しかし、一度サプライチェーンに組み込まれると、長期的な取引関係が築かれやすく、安定した収益源となります。
また、技術力や品質が重視されるため、高い参入障壁が形成されやすく、競争優位性を持ちやすいというメリットがあります。
Q5: 伝統的な企業が変革する兆候はどう見つけるべきですか?
A5: 企業の経営計画、中期経営計画、IR資料、統合報告書などを丹念に読み込むことが基本です。
特に、新規事業への投資、M&A(合併・買収)戦略、研究開発費の増強、経営層のメッセージに注目してください。
また、既存のコア技術を「別の市場」に応用しようとする動きや、特定の業界に特化した展示会への出展なども、変革の兆候である可能性が高いと判断します。
Q6: 技術の横展開を見抜くにはどうすれば良いですか?
A6: 企業の持つ「コア技術」が何であるかを深く理解することが第一歩です。
その技術が、現在の主要製品以外に、どのような課題解決に応用できそうか、様々な業界のトレンドやニーズと照らし合わせて考えてみてください。
例えば、花王の「洗浄力」が、半導体だけでなく、医療機器の洗浄や精密部品の加工など、他の精密産業にも応用できる可能性はないか、といった視点を持つことが重要です。
Q7: 花王の現在の株価は割高ではないですか?
A7: 個別の株価評価は、それぞれの投資家の分析によって異なりますが、花王の株価が5年ぶり高値にあるのは事実です。
しかし、半導体関連事業の今後の成長性や、他のBtoB事業の拡大、さらに既存のBtoC事業の収益力なども総合的に評価する必要があります。
単純な過去の株価水準だけでなく、将来の収益成長が現在の株価にどれだけ織り込まれているか、PER(株価収益率)やPBR(株価純資産倍率)といった指標と合わせて、ご自身でしっかり分析することが大切です。
未来の10倍株は、話題になる前から動き始めています。注目テーマの最新ニュースを毎日チェックし、有望な日本株を深掘りするテーマ株専門メディア。
AI、半導体、データセンター、レアアース、ドローン、量子コンピューターなど旬のテーマを毎日追跡し、ニュースだけでは終わらない投資アイデアを発信していきます。