皆さん、こんにちは!
日々、テンバガー候補を探して市場を駆け巡る私ですが、皆さんもきっと、私と同じように未来の成長株に胸を躍らせていることと思います。
株式投資は情報戦であり、いかに早く、そして深く情報を読み解くかが勝敗を分けると言っても過言ではありません。
私も毎朝、新聞やニュースサイトを隅々までチェックし、国内外の動向に目を光らせています。
特に、大きな潮流を生み出す可能性のあるセクターや、技術革新の最前線にいる企業には、人一倍アンテナを張っています。
今日、私の目に飛び込んできたニュースは、まさに今後の市場を占う上で非常に重要なものでした。
それは、「AI・半導体株の急反発」という見出しです。
そして、その背景にある「キオクシア決算前の好業績期待」という言葉。
この情報が、私たちテンバガーハンターにとって、何を意味するのか。
今日は皆さんと一緒に、このニュースを深掘りし、今後の投資戦略にどう活かしていくべきかを考えていきたいと思います。
さあ、今日も未来のテンバガーを見つける旅に出かけましょう!
AI・半導体株急反発の背景とキオクシア決算への期待
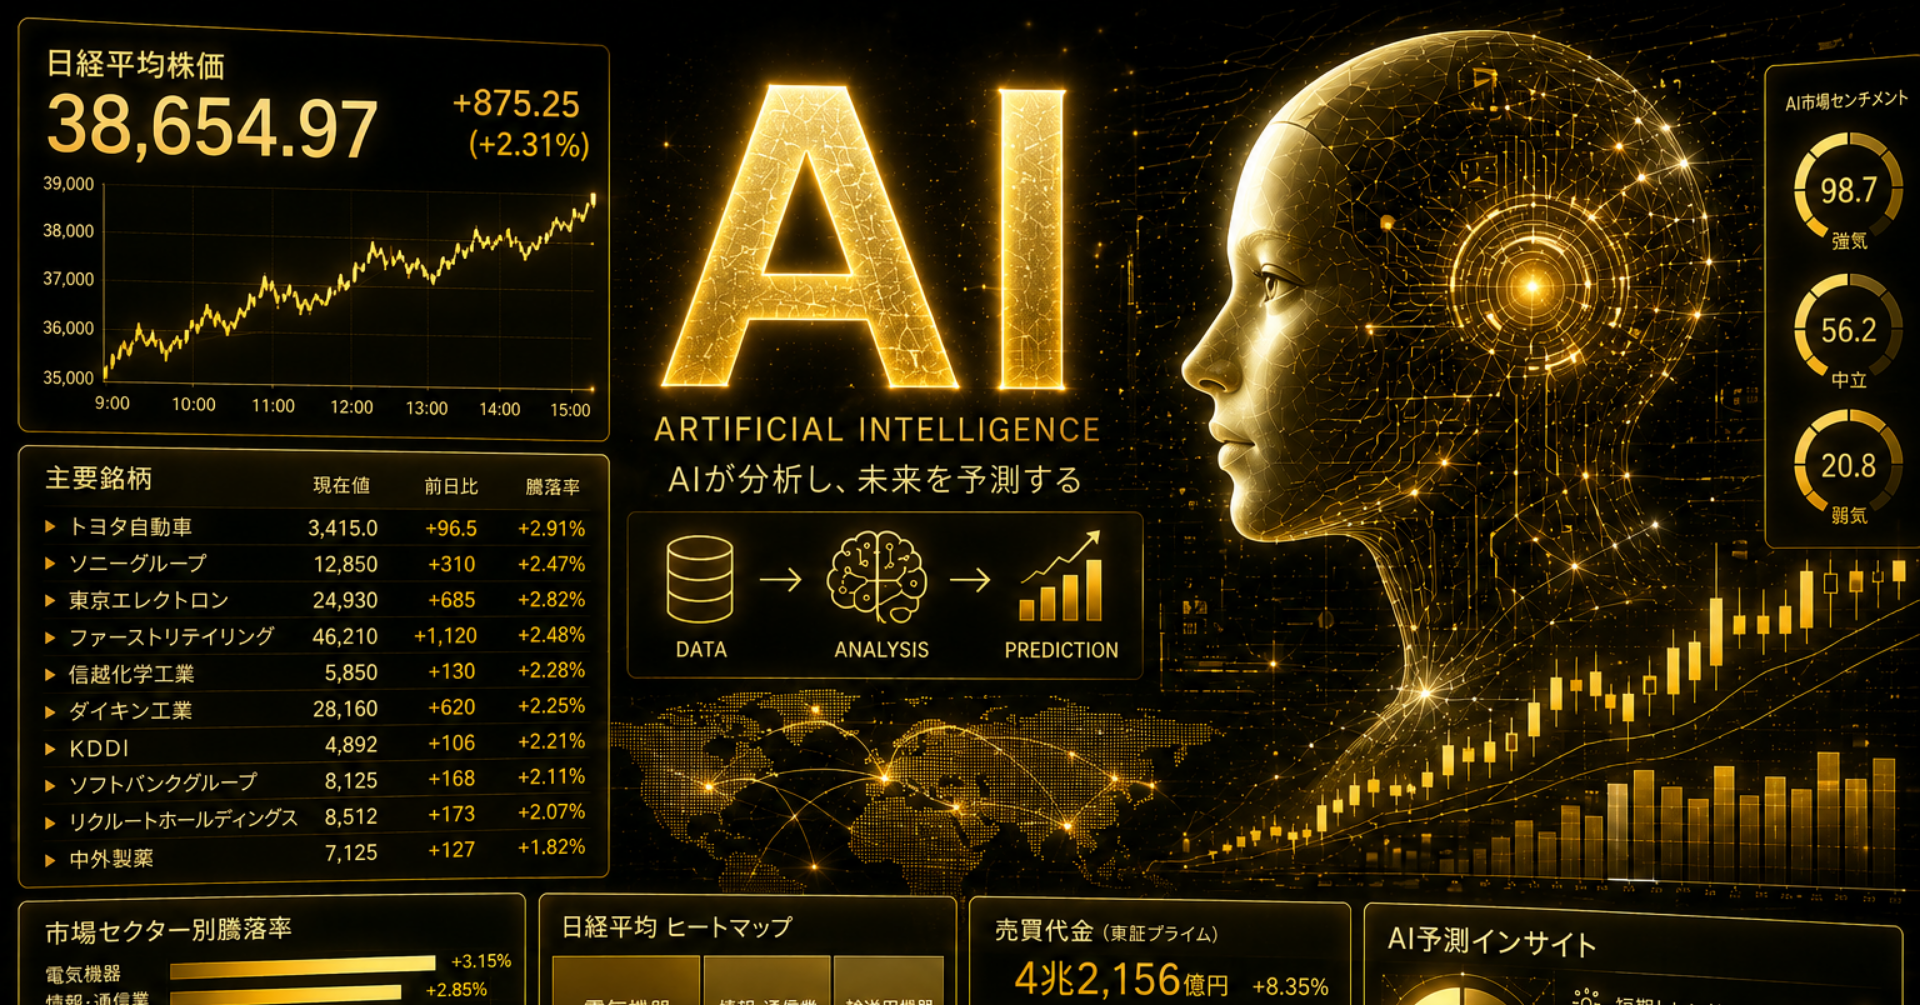
本日30日の株式市場で最も注目すべき動きの一つは、間違いなくAI(人工知能)関連株と半導体関連株の急反発でした。
日本経済新聞の見出しが報じている通り、まさに市場の活況を象徴するような展開です。
このニュースが私たちに伝えているのは、単なる一時的な株価の変動にとどまらない、より深層にある市場の期待感です。
具体的に見ていきましょう。
まず、「AI・半導体株の急反発」とは、これらのセクターに属する企業の株価が大きく上昇したことを指します。
AIの進化は目覚ましく、ChatGPTのような生成AIの登場により、その社会実装は加速の一途を辿っています。
AIが高度化すればするほど、それを動かすための高性能な半導体が不可欠となります。
特に、大量のデータを高速で処理するGPU(画像処理装置)や、データを一時的に保存する高性能DRAM、さらに大容量のNAND型フラッシュメモリといった半導体デバイスへの需要は爆発的に増えています。
次に、「キオクシア決算前の好業績期待」という点です。
キオクシアは、世界有数のNAND型フラッシュメモリメーカーであり、スマートフォンやデータセンター、SSD(Solid State Drive)などに広く使われる記憶デバイスを製造しています。
フラッシュメモリ市場は、これまで価格の変動が激しく、供給過多に陥ることも少なくありませんでした。
しかし、近頃では、データセンター需要の増加や、AI用途での活用拡大を受け、メモリ市況に改善の兆しが見え始めています。
キオクシアの決算は、このメモリ市場全体の健全性や今後の回復トレンドを測る上で、非常に重要な指標となります。
もしキオクシアが市場の期待を上回る好業績を発表すれば、それはメモリ市場の本格的な回復を裏付ける強力な証拠となり、他の半導体関連企業、特にメモリ関連や半導体製造装置メーカーにもポジティブな影響が波及することが予想されます。
今日の株価の動きは、単にキオクシア単体への期待だけでなく、AI技術の発展が牽引する半導体市場全体の成長に対する、市場参加者の強い確信の表れだと私は見ています。
投資家は、この大きな流れに乗ろうと、積極的に関連銘柄を買い進めているのです。
テンバガーハンターとしての私の考察:AI・半導体は新たな黄金期を迎えるのか
今日のニュースは、私たちテンバガーハンターにとって、まさに「宝の地図」の一片を垣間見せてくれたようなものです。
AI・半導体株の急反発、そしてキオクシアの決算への期待。
これは単なる短期的な動きではなく、今後数年から十年スパンで市場を牽引する、新たなメガトレンドの序章であると私は確信しています。
私の投資哲学は常に「未来を読む」ことにあります。
特に、社会や産業構造を根本から変えるような技術革新の波を見つけることこそが、テンバガーを発掘する最大のチャンスだと考えています。
そして今、AIと半導体の分野が、まさにその中心に位置していると言えるでしょう。
AIブームは「本物」であり、半導体需要は構造的に変化する
過去にも「AIブーム」と呼ばれるものは何度かありました。
しかし、今回のAIブームは、これまでのそれとは一線を画しています。
生成AI、特に大規模言語モデル(LLM: Large Language Models)の進化は、私たちの想像をはるかに超えるスピードで進んでおり、すでにビジネス、教育、医療、エンターテイメントなど、あらゆる分野で具体的な応用が始まっています。
このAIの進化を支える根幹にあるのが、半導体技術です。
AIモデルの学習や推論には、膨大な計算能力が必要不可欠であり、これを提供できるのは、高性能な半導体、特にGPUです。
NVIDIA(エヌビディア)の躍進がその象徴であることは、皆さんもご存知の通りでしょう。
しかし、GPUだけではありません。
AIの学習には大量のデータを扱うため、高速かつ大容量のDRAM(Dynamic Random Access Memory)や、データ永続保存のためのNAND型フラッシュメモリといった記憶用半導体も同様に、需要が劇的に増加しています。
データセンターの建設ラッシュは止まらず、各企業がAI戦略を強化する中で、半導体への投資はもはや避けられないコストとなっています。
しかも、AIの進化は留まるところを知りません。
より複雑なタスクをこなすためには、さらに膨大なデータと計算資源が必要となり、半導体の性能向上要求は際限なく高まり続けます。
これは、半導体メーカーにとって、持続的な研究開発投資と生産能力増強が不可欠であることを意味します。
さらに、AIはクラウドだけでなく、私たちの身近なデバイス、例えばスマートフォン、PC、自動車、IoT(モノのインターネット)機器など、「エッジ」と呼ばれる末端のデバイスでも動作するようになってきています。
これを「エッジAI」と呼びますが、このエッジAIの普及もまた、高性能かつ省電力な半導体の需要を創出します。
つまり、半導体市場は従来のPCやスマートフォンに依存するサイクル的な動きから、AIという新たな巨大な需要源を得て、より構造的な成長期へと突入しているのです。
これは、投資家にとって見逃せないパラダイムシフトです。
AIの活用は、単に既存業務の効率化にとどまらず、新しいサービスや製品、さらにはビジネスモデルそのものを生み出す可能性を秘めています。
この技術革新の波に乗る企業こそが、次のテンバガーを生み出す原動力となるでしょう。
メモリ市場の底打ちとキオクシア決算の重要性
今回のニュースで特筆すべきは、「キオクシア決算前の好業績期待」という点です。
キオクシアが属するNAND型フラッシュメモリ市場は、過去数年間、価格下落と供給過剰に苦しんできました。
私も含め、多くの投資家がこの「半導体サイクル」(需要と供給のバランスによって価格が変動する、業界特有の景気循環)の底打ちを注意深く見守ってきました。
しかし、ここにきて、AI需要の高まりと、各半導体メーカーの生産調整が奏功し、メモリ価格は反転の兆しを見せています。
特に、データセンターにおけるSSD用途や、生成AIの学習・推論データ保存用途で大容量・高性能NANDの需要が伸びており、これが市況回復の大きな原動力となっています。
DRAM市場も同様に回復基調にあり、AIサーバー向けにはHBM(High Bandwidth Memory)と呼ばれる、より高性能なDRAMが不可欠となっており、その需要は今後も飛躍的に伸びることが確実視されています。
キオクシアの決算が好調であれば、それはメモリ市場全体が本格的な回復局面に入ったことを強く示唆します。
これは、キオクシア単体だけでなく、同じくメモリを手掛ける韓国のSamsung(サムスン)やSK Hynix(エスケーハイニックス)、さらにはメモリ製造に不可欠な半導体製造装置を提供する日本の企業群にとっても、非常にポジティブな材料となるでしょう。
メモリ市場の回復は、半導体セクター全体の健全性を示すバロメーターであり、私たちの投資判断において極めて重要なシグナルとなるのです。
かつては不安定と見られがちだったメモリ市場ですが、AIの登場により、その重要性と安定性が一段と増したと言えます。
日本の半導体関連企業に見るテンバガーの種
「半導体」と聞くと、多くの人が台湾のTSMC(ティーエスエムシー)や、米国のNVIDIAといった海外企業を思い浮かべるかもしれません。
しかし、日本の企業も半導体産業のサプライチェーンにおいて、非常に重要な位置を占めています。
むしろ、一般の投資家にはまだ十分に知られていない、しかし世界シェアの大部分を握るような「ニッチトップ」企業こそが、テンバガー候補として非常に魅力的だと私は考えています。
例えば、半導体製造装置メーカー。
東京エレクトロン、アドバンテスト、DISCO(ディスコ)、レーザーテックなどはすでに大型株として知られていますが、彼らを支える中小企業の中には、特定のプロセスで世界的な優位性を持つ企業が多数存在します。
研磨、洗浄、検査、特殊ガス、フォトマスク、レジストなど、半導体製造の各工程には、日本企業の高い技術力が不可欠です。
例を挙げれば、ダイシングソー(半導体ウェーハを切断する装置)ではDISCOが圧倒的な世界シェアを誇り、マスク検査装置ではレーザーテックが市場を独占しています。
また、シリコンウェーハを精密に研磨する装置では荏原、半導体製造に不可欠な精密ポンプではオルガノや栗田工業などが世界的な存在感を示しています。
これらの企業は、AIによる半導体需要の増加の恩恵を、間接的に、しかし確実に受けることになります。
半導体が高性能化し、微細化が進むほど、製造工程はより複雑になり、精度や品質への要求は高まります。
これにより、日本の精密な技術を持つ企業の存在価値は、さらに増していく一方です。
また、半導体素材メーカーも忘れてはなりません。
シリコンウェーハの信越化学工業やSUMCO(サムコ)、フォトレジスト(半導体回路を形成する際に使用する感光性材料)のJSR(ジェイエスアール)や東京応化工業など、日本の素材メーカーは世界市場で圧倒的なシェアを誇っています。
半導体の高性能化、微細化が進むほど、高品質な素材への要求は高まり、これらの企業の存在感は増すばかりです。
さらに、半導体設計を支援するEDA(Electronic Design Automation)ツールや、半導体IP(Intellectual Property)を提供する企業も、見逃せない存在です。
これらの企業は、自ら半導体を製造するわけではありませんが、半導体設計の効率化や、既存の設計資産の再利用を通じて、半導体産業全体のイノベーションを加速させる役割を担っています。
これらの企業の中から、特に私が注目するのは、以下の特徴を持つ企業です。
- **特定の技術や製品で圧倒的な世界シェアを持つ企業:** 競合が少なく、高い技術力によって価格決定権を持つ企業は、安定した収益基盤を築いています。
- **AIや次世代半導体(GaN、SiCなど)関連技術に強みを持つ企業:** シリコン以外の新たな半導体材料や、省電力・高性能化に貢献する技術は、今後の成長ドライバーを明確に持っています。
- **まだ時価総額が小さく、市場の評価が追いついていない企業:** 成長余地が大きいにもかかわらず、まだ多くの投資家がその価値に気づいていない企業こそ、テンバガーの宝庫です。
- **グローバル展開に積極的で、海外売上比率が高い企業:** 世界的なAI・半導体需要の恩恵を直接的に受けやすく、多様な市場リスクを分散できます。
- **収益性とキャッシュフローが健全な企業:** 高い成長率だけでなく、それを支える粗利率、営業利益率、そして安定したキャッシュフローは、企業が持続的に成長するための重要な基盤です。
もちろん、テンバガーを狙う上でリスクはつきものです。
しかし、しっかりと企業を調査し、その強みと成長戦略を理解した上で投資すれば、大きなリターンを得られる可能性は十分にあります。
リスクと注意点:テンバガーハンターとしての心得
どんなに魅力的なセクターであっても、リスク管理を怠ってはいけません。
特にAI・半導体セクターは、期待感から株価が過熱しやすい傾向があります。
私たちは、常に冷静な視点を持ち続ける必要があります。
1. 過熱感とバブルの可能性
現在のAIブームは、2000年代初頭のITバブルや、最近のEV(電気自動車)ブームを彷彿とさせるほどの熱気を帯びています。
もちろん、今回のAIは「本物」だと私は考えていますが、市場が一時的に行き過ぎた評価をする可能性は常にあります。
PER(株価収益率)やPBR(株価純資産倍率)、PSR(株価売上高倍率)といったバリュエーション指標を常にチェックし、現在の株価が企業の将来の成長性に見合っているかを客観的に判断することが重要です。
例えば、過去の平均値と比較したり、同業他社との比較を行ったりすることで、割高か割安かを判断する材料とします。
割高な銘柄に飛びつくのではなく、あくまで「成長性に対して適正、あるいはまだ割安」と判断できる銘柄を選びましょう。
2. 金利動向と景気減速のリスク
金利上昇は、企業の資金調達コストを増やし、将来の利益を割り引いて現在価値を評価する際に、企業の価値を押し下げる要素となります。
特に、将来の成長期待が大きいテクノロジー株は、金利上昇の影響を受けやすい傾向にあります。
また、世界経済の減速懸念も、半導体需要に影響を与える可能性があります。
消費者支出の減少や設備投資の抑制は、半導体製品の需要減につながるため、マクロ経済の動向にも常に注意を払い、自身のポートフォリオのバランスを調整する柔軟性を持つことが大切です。
3. 地政学的リスク
半導体は、国家の安全保障にも関わる戦略物資であり、米中間の技術覇権争いの中心にあります。
予期せぬ貿易摩擦や規制強化が、サプライチェーンに混乱をもたらすリスクも考慮に入れる必要があります。
特に、半導体の製造には多くの国や地域が関わっており、台湾有事のような地政学的な緊張が高まることは、サプライチェーン全体に甚大な影響を及ぼす可能性があります。
日本国内でも、半導体の国産化やサプライチェーンの強化に向けた動きが進んでいます。
このような動向も踏まえ、特定の国や地域に依存しすぎない、分散されたポートフォリオを構築することも賢明な戦略です。
4. 技術革新のスピードと競合の激化
半導体業界は技術革新のスピードが非常に速く、「ムーアの法則」(半導体の集積度が約2年で2倍になるという経験則)に代表されるように、常に新しい技術が既存の技術を陳腐化させる可能性があります。
企業のR&D(研究開発)投資状況や、新製品・新技術の動向を継続的に追いかける必要があります。
また、新規参入や競合他社の追い上げにより、市場での優位性が失われるリスクもゼロではありません。
テンバガーを狙うのであれば、その企業が持つ「堀」(参入障壁や競争優位性)がどれだけ深いかを見極めることが肝心です。
特許、ブランド力、顧客との強固な関係、コスト優位性などが、その「堀」を構成する要素となります。
テンバガー発掘のための具体的なアプローチ
では、これらのリスクを踏まえた上で、私たちはどのようにテンバガー候補を見つければ良いのでしょうか。
私の経験から、以下の点を強くお勧めします。
1. 徹底的な企業分析
まずは、ニュース記事や企業のIR情報、決算資料、有価証券報告書、業界レポートなどを読み込み、その企業の事業内容、製品・サービスの強み、市場での立ち位置、競合状況を深く理解することです。
特に、AI・半導体セクターにおいては、技術的な優位性や特許、顧客基盤、そして世界市場におけるシェア率などが重要になります。
表面的な情報だけでなく、その企業の「本質的な価値」を見抜く目を養いましょう。
2. 経営陣のビジョンと成長戦略の評価
テンバガーを達成する企業は、明確なビジョンを持ち、それを実現するための具体的な成長戦略を実行していることが多いです。
経営トップのリーダーシップや、研究開発への投資意欲、M&A(企業の合併・買収)戦略なども、重要な評価ポイントとなります。
経営陣が未来をどう描き、それをどう実現していくのか、そのストーリーに共感できるかどうかも、長期投資の決め手となることがあります。
3. 時価総額と成長余地のバランス
すでに巨大企業となっている銘柄がテンバガーになる可能性は低いでしょう。
やはり、現時点ではまだ時価総額が小さく、しかし爆発的な成長ポテンシャルを秘めている企業に注目すべきです。
ただし、単に小さいだけでなく、その成長を裏付ける確固たる基盤(技術、顧客、市場規模など)があるかを見極める必要があります。
企業の成長段階(アーリーステージか、成長期かなど)を把握し、自身のリスク許容度と照らし合わせることも大切です。
4. 損切りラインの設定とリスク管理
どんなに優れた銘柄を選んだとしても、市場の変動は避けられません。
投資に絶対はありません。
だからこそ、事前に損切りライン(損失を確定させる価格)を設定し、そのラインに達したら迷わず実行する規律が必要です。
「塩漬け」にしてしまうと、他の成長機会を逃すだけでなく、精神的な負担も大きくなります。
また、一つの銘柄に資金を集中させすぎず、複数のテンバガー候補に分散投資することで、全体のリスクを低減できます。
ポートフォリオ全体のバランスを常に意識し、リスクとリターンのバランスを最適化しましょう。
今日のAI・半導体株の急反発は、単なる一時的な上昇ではありません。
これは、来るべき新しい経済の到来を告げる、明確なシグナルだと私は見ています。
私たちテンバガーハンターにとって、まさに腕の見せ所です。
焦らず、しかし着実に情報を収集し、自分なりの投資シナリオを構築していきましょう。
未来の成長は、常に私たちの目の前に広がっています。
さあ、皆さんも私と一緒に、このエキサイティングな市場で、次のテンバガーを見つけにいきましょう!
よくある質問(FAQ)
AI・半導体株は今から買っても間に合いますか?
市場全体として見れば、既に大きく上昇している銘柄も多く、過熱感があるのは事実です。しかし、AIと半導体の成長はまだ始まったばかりであり、長期的な視点で見れば、これから成長する「テンバガー候補」はまだまだ存在すると私は見ています。重要なのは、既に大きく上昇した銘柄に飛びつくのではなく、今後の成長を確実なものにするであろう、独自の強みを持つ中小型株や、まだ市場に十分に評価されていない企業を探すことです。焦らず、自身の投資戦略に合った銘柄を慎重に選定することをお勧めします。
キオクシアの決算が悪い場合、どうなりますか?
もしキオクシアの決算が市場の期待を下回った場合、一時的にメモリ関連株や半導体関連株全体が下落する可能性はあります。しかし、それはあくまで短期的な調整に過ぎない場合が多いです。AIによる半導体需要の構造的な変化は、一企業の決算だけで覆るものではありません。むしろ、そのような調整局面こそ、長期的な視点で有望な銘柄を安く仕込むチャンスと捉えることもできます。個別の決算よりも、市場全体のトレンドと、企業の長期的な成長ストーリーに注目しましょう。
テンバガーを狙う上で、具体的にどのような企業を探せば良いですか?
テンバガー候補を見つけるには、いくつかの重要な視点があります。
- **圧倒的な技術的優位性を持つ企業:** 特定のニッチ市場で世界トップシェアを誇る、他社には真似できない技術を持つ企業です。
- **巨大な市場の成長トレンドに乗っている企業:** AI、EV、宇宙、再生可能エネルギーなど、今後爆発的な成長が見込まれる分野に特化した企業。
- **まだ時価総額が小さく、成長余地が大きい企業:** ただし、単に小さいだけでなく、明確な成長戦略とビジネスモデルを持っていることが重要です。
- **経営陣にビジョンがあり、実行力がある企業:** 企業の成長は、最終的に経営者の手腕に左右されます。
- **健全な財務体質と収益性を持つ企業:** 高い成長性を裏付ける、盤石な収益基盤とキャッシュフローも重要です。
これらを総合的に判断し、徹底的に分析することが成功への鍵となります。
半導体サイクル(シリコンサイクル)とは何ですか?
半導体サイクルとは、半導体業界特有の景気循環のことです。需要の増加に伴い生産能力を増強しますが、その後需要が落ち着くと供給過剰となり、価格が下落し、生産調整が行われるという流れを繰り返します。このサイクルは通常3~4年程度と言われています。しかし、最近のAIブームによる需要は、従来のサイクルとは異なる構造的な変化をもたらす可能性があり、サイクルが緩やかになる、あるいは成長期が長期化するとの見方も出ています。いずれにしても、投資家としては、このサイクルの波を読んで適切なタイミングで投資判断を下すことが重要です。
初心者でもAI・半導体株に投資できますか?
はい、初心者の方でもAI・半導体株に投資することは可能です。ただし、個別株投資にはリスクが伴いますので、まずは少額から始めることをお勧めします。また、いきなり個別株を選ぶのが難しいと感じる場合は、AIや半導体関連企業をまとめて組み入れた投資信託やETF(上場投資信託)から始めるのも良い方法です。これらは分散投資がされており、個別株に比べてリスクを抑えやすいというメリットがあります。十分な情報収集とリスク管理を徹底しながら、段階的に投資経験を積んでいきましょう。
リスクを抑えながらAI・半導体セクターに投資する方法はありますか?
いくつか方法があります。
- **ETF(上場投資信託)の活用:** AIや半導体セクターに特化したETFは、多数の関連銘柄に分散投資できるため、個別株のリスクを軽減できます。例としては、Global X Robotics & Artificial Intelligence ETF (BOTZ) やVanEck Vectors Semiconductor ETF (SMH) などがあります。
- **投資信託の活用:** AIやテクノロジー分野を投資対象とする投資信託も選択肢です。専門家が銘柄を選定し、運用してくれるため、初心者の方にも始めやすいでしょう。
- **セクター内の分散投資:** 個別株に投資する場合でも、半導体製造装置、半導体素材、ファブレス(工場を持たない設計専業)、IDM(設計から製造まで一貫して行う)など、異なる業態の企業に分散して投資することで、リスクを抑えることができます。
何よりも、ご自身の資産状況とリスク許容度を十分に考慮した上で、投資計画を立てることが重要です。
長期的な視点で見た場合、AI・半導体セクターの将来性は?
私の見解では、AI・半導体セクターは今後も非常に高い成長ポテンシャルを秘めています。AI技術はまだ進化の途上にあり、これからさらに多くの産業や私たちの日常生活に深く浸透していくでしょう。その進化の原動力となるのが、より高性能で効率的な半導体です。自動運転、スマートシティ、IoT、メタバース、宇宙開発など、未来を形作るあらゆるテクノロジーの中心に半導体が存在します。短期的な市場の変動に一喜一憂することなく、この長期的な成長トレンドを見据えて投資を継続することで、大きなリターンを得られる可能性は十分にあると私は考えています。
未来の10倍株は、話題になる前から動き始めています。注目テーマの最新ニュースを毎日チェックし、有望な日本株を深掘りするテーマ株専門メディア。
AI、半導体、データセンター、レアアース、ドローン、量子コンピューターなど旬のテーマを毎日追跡し、ニュースだけでは終わらない投資アイデアを発信していきます。


